



യൂറോസോണിൽ ഭവനവായ്പാ നിരക്കുകൾ ഉയരുന്നു; രാജ്യങ്ങൾക്കനുസരിച്ച് വ്യത്യസ്തമാകും
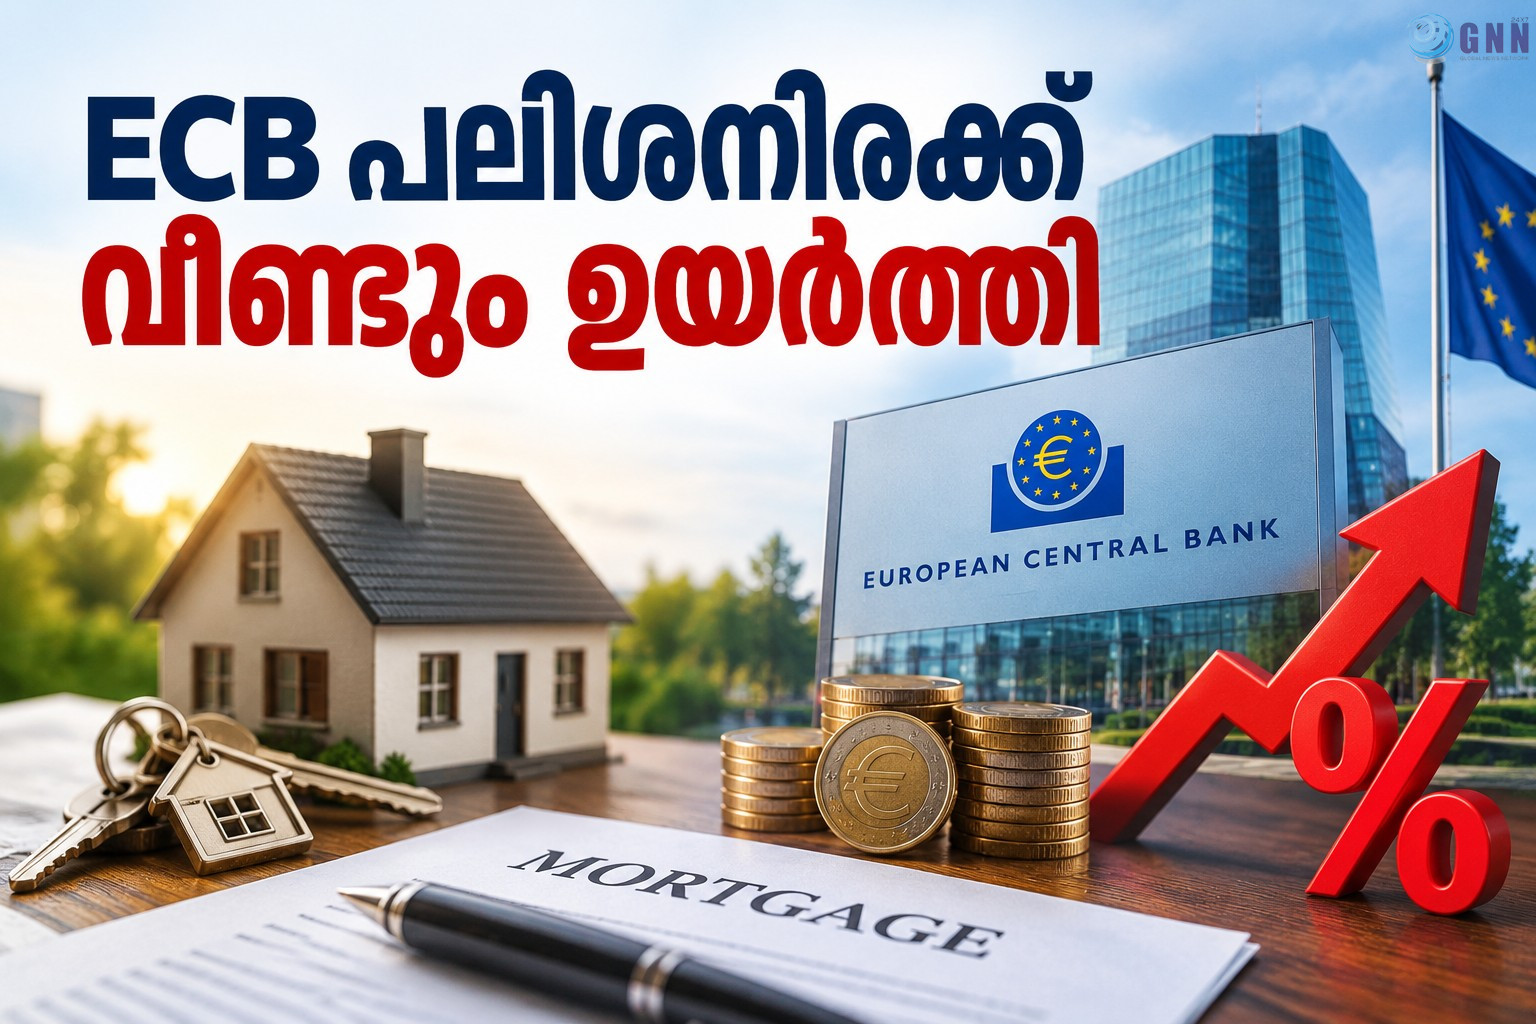
പണപ്പെരുപ്പ സമ്മർദം തുടരുന്ന സാഹചര്യത്തിൽ യൂറോപ്യൻ സെൻട്രൽ ബാങ്ക് (ECB) പലിശനിരക്ക് വീണ്ടും ഉയർത്തിയതോടെ യൂറോസോണിലെ മോർട്ട്ഗേജ് വായ്പക്കാരിൽ സമ്മർദം വർധിക്കുമെന്ന് വിലയിരുത്തൽ. സെപ്റ്റംബർ 10-ന് ECB പ്രധാന പലിശനിരക്കുകൾ 25 ബേസിസ് പോയിന്റ് ഉയർത്തിയിരുന്നു. ഇതോടെ ഡെപ്പോസിറ്റ് ഫസിലിറ്റി നിരക്ക് 2.50 ശതമാനമായും പ്രധാന റീഫൈനാൻസിങ് നിരക്ക് 2.65 ശതമാനമായും മാർജിനൽ ലെൻഡിങ് നിരക്ക് 2.90 ശതമാനമായും ഉയർന്നു. പുതിയ നിരക്കുകൾ സെപ്റ്റംബർ 16 മുതൽ പ്രാബല്യത്തിൽ വരും.
Join GNN24X7 IRELAND Whatsapp Group 🔗 https://chat.whatsapp.com/HCHNSM0uwJ54sRAzNI1ur2
പുതിയ നിരക്ക് വർധന പ്രഖ്യാപിക്കുന്നതിന് മുമ്പുതന്നെ പല ബാങ്കുകളും മോർട്ട്ഗേജ് നിരക്കുകളിൽ അതിന്റെ പ്രതിഫലം ഉൾപ്പെടുത്തിയിരുന്നുവെന്നാണ് Euronews റിപ്പോർട്ട്. എന്നിരുന്നാലും പണപ്പെരുപ്പവും വിപണി പലിശനിരക്കുകളും ഉയർന്ന നിലയിൽ തുടരുകയാണെങ്കിൽ ഭവനവായ്പാ നിരക്കുകൾ ഇനിയും ഉയരാൻ സാധ്യതയുണ്ടെന്ന് ബ്രോക്കർമാർ മുന്നറിയിപ്പ് നൽകുന്നു.
ഫ്രാൻസിൽ 4 ശതമാനത്തോട് അടുക്കാം
ഫ്രാൻസിൽ 20 വർഷത്തെ പുതിയ fixed-rate മോർട്ട്ഗേജിന്റെ ശരാശരി പലിശനിരക്ക് ഓഗസ്റ്റിലെ 3.44 ശതമാനത്തിൽ നിന്ന് സെപ്റ്റംബർ ആദ്യം ഏകദേശം 3.54 ശതമാനമായി ഉയർന്നു. പണപ്പെരുപ്പം കുറയാത്ത പക്ഷം വർഷാവസാനത്തോടെ നിരക്ക് 3.8 മുതൽ 4 ശതമാനം വരെ എത്തിയേക്കാമെന്നാണ് ബ്രോക്കർമാരുടെ വിലയിരുത്തൽ.
നിരക്ക് 3.54 ശതമാനത്തിൽ നിന്ന് 3.9 ശതമാനമായി ഉയർന്നാൽ 20 വർഷത്തേക്ക് €200,000 മോർട്ട്ഗേജ് എടുത്ത ഒരാളുടെ പ്രതിമാസ തിരിച്ചടവ് ഏകദേശം €37 വരെ കൂടാം. വായ്പയുടെ മുഴുവൻ കാലയളവിലായി പലിശച്ചെലവിൽ ഏകദേശം €8,930 അധികമാകാനും സാധ്യതയുണ്ട്.
ഇറ്റലിയിൽ variable-rate വായ്പക്കാർക്ക് ഉടൻ ബാധിക്കും
ECBയുടെ നിരക്ക് വർധന ഏറ്റവും വേഗത്തിൽ പ്രതിഫലിക്കാൻ സാധ്യതയുള്ളത് variable-rate മോർട്ട്ഗേജ് വായ്പകളിലാണ്. ഇറ്റലിയിൽ 20, 30 വർഷത്തെ പുതിയ variable-rate മോർട്ട്ഗേജുകളുടെ ശരാശരി പലിശനിരക്ക് ഏകദേശം 2.80 ശതമാനത്തിൽ നിന്ന് 3.05 ശതമാനമായി ഉയരാമെന്നാണ് കണക്കാക്കുന്നത്.
€200,000യുടെ 20 വർഷത്തെ variable-rate മോർട്ട്ഗേജിൽ 25 ബേസിസ് പോയിന്റ് വർധന പൂർണമായി ഉപഭോക്താവിലേക്ക് കൈമാറിയാൽ പ്രതിമാസ തിരിച്ചടവിൽ ഏകദേശം €25 അധികമാകും. വായ്പയുടെ ശേഷിക്കുന്ന കാലയളവിൽ ഇത് ഏകദേശം €6,000 അധിക പലിശച്ചെലവിന് കാരണമാകാം.
സ്പെയിനിലും തിരിച്ചടവ് ഉയരാൻ സാധ്യത
സ്പെയിനിൽ fixed mortgage നിരക്കുകൾ ഇപ്പോഴും 3 ശതമാനത്തിൽ താഴെയാണെങ്കിലും ECBയുടെ പുതിയ തീരുമാനത്തിന് പിന്നാലെ ചില ബാങ്കുകൾ നിരക്കുകൾ ഉയർത്താൻ സാധ്യതയുണ്ട്.
Euribor അടിസ്ഥാനമാക്കിയുള്ള പലിശനിരക്കുകൾ ഇതിനകം ECBയുടെ നീക്കം മുൻകൂട്ടി കണക്കിലെടുത്തതിനാൽ, പുതിയ വർധനയുടെ ഒരു ഭാഗം മോർട്ട്ഗേജ് വിപണിയിൽ നേരത്തേ തന്നെ പ്രതിഫലിച്ചുകഴിഞ്ഞിട്ടുണ്ട്. എന്നിരുന്നാലും വരും ആഴ്ചകളിൽ ചില ബാങ്കുകൾ പുതിയ വായ്പാ നിരക്കുകൾ വീണ്ടും ഉയർത്തിയേക്കാമെന്നാണ് ബ്രോക്കർമാരുടെ വിലയിരുത്തൽ.
ജർമ്മനിയിൽ ബോണ്ട് യീൽഡുകളും നിർണായകം
ജർമ്മനിയിലെ മോർട്ട്ഗേജ് നിരക്കുകൾ ECBയുടെ ഓരോ തീരുമാനത്തേക്കാളും ദീർഘകാല സർക്കാർ ബോണ്ട് യീൽഡുകളെയും വിപണി നിരക്കുകളെയും കൂടുതലായി പിന്തുടരുന്നതാണ്. 20 വർഷത്തെ മോർട്ട്ഗേജിന്റെ മികച്ച ലഭ്യമായ നിരക്ക് ഒരു മാസത്തിനിടെ 3.99 ശതമാനത്തിൽ നിന്ന് 4.24 ശതമാനമായി ഉയർന്നതായി ബ്രോക്കർമാർ പറയുന്നു.
€200,000 മോർട്ട്ഗേജിൽ ഈ മാറ്റം പ്രതിമാസ തിരിച്ചടവിൽ ഏകദേശം €42 അധിക ചെലവുണ്ടാക്കാം. പണപ്പെരുപ്പം, ഉയർന്ന ഊർജവില, ഭൗമരാഷ്ട്രീയ അനിശ്ചിതത്വം എന്നിവ ദീർഘകാല ബോണ്ട് യീൽഡുകളെയും ബാങ്കുകളുടെ ഫണ്ടിങ് ചെലവുകളെയും ബാധിക്കുന്നതാണ് പ്രധാന കാരണം.
എന്തുകൊണ്ടാണ് ECB പലിശ ഉയർത്തുന്നത്?
ഊർജവില ഉയർന്നതിനെ തുടർന്ന് യൂറോസോണിലെ പണപ്പെരുപ്പ സമ്മർദം ശക്തമായതാണ് ECBയുടെ പുതിയ നിരക്ക് വർധനയ്ക്ക് പ്രധാന കാരണം. മിഡിൽ ഈസ്റ്റ് സംഘർഷവുമായി ബന്ധപ്പെട്ട ഊർജവിപണിയിലെ സമ്മർദം വിലക്കയറ്റം ദീർഘകാലം ഉയർന്ന നിലയിൽ തുടരാനുള്ള സാധ്യത വർധിപ്പിക്കുന്നതായി ECB വ്യക്തമാക്കിയിട്ടുണ്ട്. വിലക്കയറ്റം ഇടക്കാലത്ത് 2 ശതമാനം ലക്ഷ്യത്തിലേക്ക് തിരിച്ചുകൊണ്ടുവരികയാണ് കേന്ദ്രബാങ്കിന്റെ പ്രധാന ലക്ഷ്യം.
അയർലണ്ടിലെ മോർട്ട്ഗേജ് വായ്പക്കാർക്ക് എന്താണ് അർഥം?
ECBയുടെ നിരക്ക് വർധന യൂറോസോണിലെ എല്ലാ രാജ്യങ്ങളെയും ഒരേ രീതിയിൽ ബാധിക്കില്ല. വായ്പയുടെ തരം, fixed അല്ലെങ്കിൽ variable rate ആണോ, ബാങ്കിന്റെ pricing രീതി, നിലവിലെ കരാർ എന്നിവയെ ആശ്രയിച്ചായിരിക്കും ഓരോ വായ്പക്കാരന്റെയും തിരിച്ചടവിലെ മാറ്റം.
അയർലണ്ടിൽ ECB നിരക്ക് നേരിട്ട് ബാധിക്കുന്ന variable-rate അല്ലെങ്കിൽ tracker mortgage ഉള്ളവർക്ക് പലിശനിരക്കിലെ മാറ്റം കൂടുതൽ വേഗത്തിൽ പ്രതിഫലിക്കാം. Fixed-rate mortgage ഉള്ളവർക്ക് നിലവിലെ fixed term അവസാനിക്കുന്നതുവരെ ഉടൻ മാറ്റമുണ്ടാകണമെന്നില്ല. എന്നാൽ പുതിയ mortgage എടുക്കുന്നവർക്കും fixed term പുതുക്കുന്നവർക്കും വിപണി നിരക്കുകളിലെ മാറ്റം നിർണായകമാകും.
മൊത്തത്തിൽ, ECBയുടെ പുതിയ 25 ബേസിസ് പോയിന്റ് വർധന വീടുവാങ്ങുന്നവർക്കും നിലവിലുള്ള mortgage borrowers-ക്കും കൂടുതൽ സാമ്പത്തിക സമ്മർദം സൃഷ്ടിക്കാനുള്ള സാധ്യതയാണ് ഉയർത്തുന്നത്. പണപ്പെരുപ്പവും ഊർജവിലയും എത്ര വേഗത്തിൽ നിയന്ത്രണത്തിലാകുന്നു എന്നതനുസരിച്ചായിരിക്കും മുന്നോട്ടുള്ള പലിശനിരക്കുകളുടെ ദിശയും.
Follow the GNN24X7 IRELAND channel on WhatsApp: https://whatsapp.com/channel/0029Va4AM6UElagtUTDuQQ0S
Follow Us on Instagram!
GNN24X7 IRELAND :
🔗 https://www.instagram.com/gnn24x7.ie?igsh=YzljYTk1ODg3Zg==